Funderingsproblemen: zo herken je ze en wat je eerst doet
Bronnen nagelopen op 3 november 2026
Funderingsproblemen herken je aan schuine scheuren die breder worden, klemmende deuren en een vloer die afloopt. Begin met een QuickScan door een erkend bureau, zonder graafwerk, vanaf € 295 (KCAF). Zo weet je snel waar je staat. Voor het herstel bestaat een speciale lening, de Funderingslening Maatwerk. Net gekocht? Meld het de verkoper schriftelijk en kort na ontdekking (artikel 7:23 lid 1 BW).
Liever laten doen?
Plaats gratis je klus. Stukadoors uit je buurt reageren met hun eigen prijs en je kiest zelf. Je geld staat veilig tot je akkoord geeft.
Funderingsproblemen herkennen: wat zie je en wat doe je nu?
Een fundering zie je niet, dus je herkent een probleem aan wat het huis doet. Eén signaal zegt weinig; meerdere tegelijk, of een signaal dat groeit, vraagt om actie. Hoe je een scheur meet en of hij beweegt, staat in de gids over scheuren in de muur.
| Signaal | Wat het kan betekenen | Wat je nu doet |
|---|---|---|
| Schuine scheuren die breder worden, vaak vanaf een hoek van een raam of deur | Het huis zet ongelijk | Meet de scheur en leg datum en foto's vast |
| Deuren en ramen die klemmen | Het kozijn staat onder spanning door een bewegende muur | Noteer sinds wanneer, vooral als het snel erger wordt |
| Een vloer die afloopt of een kier tussen muur en vloer | Een deel van het huis ligt lager | Leg een waterpas of balletje neer en maak een foto |
| Een aanbouw of stoep die losraakt van het huis | Huis en aanbouw bewegen verschillend | Foto's en meten; meld het aan je buren als zij ook last hebben |
| Scheve kozijnen of een scheef staande gevel | Ongelijke zetting | Laat een QuickScan doen, zie hieronder |
| Haarscheurtjes onder een millimeter die niet groeien | Meestal krimp van pleisterwerk | Houd het in de gaten, meer is niet nodig |
Dit is een eerste indruk. Zekerheid geeft een QuickScan door een erkend bureau.
Welke huizen lopen risico?
Het risico hangt vooral af van het bouwjaar, het soort fundering en de bodem. Huizen van voor 1970 in stedelijk gebied hebben vaker een houten paalfundering of een ondiepe fundering op klei of veen. Een huis uit de jaren zeventig of later staat meestal op betonpalen en heeft een lager risico.
Op FunderMaps (Nationale Database Funderingen, KCAF) zie je in een paar seconden wat bekend is over jouw adres.
Staat je adres nog niet in de lijst? Eigenaren kunnen er ook zelf melding doen. De risicoklasse is een indicatie; een QuickScan geeft de zekerheid.
Waar komen funderingsproblemen vandaan?
Bij een houten paalfundering raken de paalkoppen aangetast als een lage grondwaterstand ze droog laat staan. Bij een ondiepe fundering op klei of veen beweegt de bodem, bijvoorbeeld in droge zomers. Ook werk naast je huis, zoals heiwerk, graafwerk of bemaling, kan invloed hebben.
Het KCAF adviseert om grondwater alleen in overleg met de buren en de gemeente aan te passen. Dat houdt het evenwicht in de buurt in stand.
Wie is verantwoordelijk en wie betaalt?
Als eigenaar regel en betaal je de aanpak in de regel zelf; een gewone woonhuisverzekering dekt funderingsschade niet (AFM, april 2026). Daarom helpt vroeg onderzoek: je houdt tijd om rustig te plannen en de lening te bekijken. De tabel laat per situatie zien wie wat regelt.
| Situatie | Wie regelt en betaalt | Grondslag | Wat jij doet |
|---|---|---|---|
| Je woont in je eigen woning | Jij als eigenaar. Vroeg onderzoek geeft je tijd om te plannen | AFM, april 2026; KCAF | Eerst een QuickScan; de risicoklasse bepaalt de rest |
| Je hebt net gekocht | Eerst kijken of de verkoper iets had moeten melden en wat in de koopakte staat over de fundering. Meld het hem kort na ontdekking | Art. 7:17 lid 2 en 5 en 7:23 lid 1 BW | Zie de gids over verborgen gebreken in een gekocht huis |
| Je woont in een appartement | De VvE, voor de gemeenschappelijke delen. De fundering is in de regel gemeenschappelijk; de akte van splitsing en het reglement geven de details | Art. 5:106, 5:109 en 5:112 lid 1 BW; RVO | Zet het op de agenda van de vergadering |
| Je huurt | De verhuurder moet gebreken verhelpen, tenzij dat onmogelijk is of onredelijk veel kost | Art. 7:204 lid 2, 7:206 lid 1 en 7:207 lid 1 BW | Meld het schriftelijk met foto's, datum en je verzoek om herstel. Is er minder woongenot, dan kun je ook huurvermindering vragen (artikel 7:207 BW) |
| Houten palen bij een lage grondwaterstand | De gemeente let op de grondwaterstand in het openbaar gebied. Voor je eigen perceel en pand regel je dat zelf | Art. 2.16 lid 1 onder a sub 2 Omgevingswet; IPLO | Vraag de gemeente naar het grondwaterbeleid en naar eventuele metingen. Meld de schade schriftelijk |
| Bouw- of heiwerk naast je huis | De buur die het werk laat uitvoeren (artikel 5:37 BW) en het bedrijf dat het uitvoert (artikel 6:162 BW), als het onrechtmatig is | Art. 5:37 en 6:162 BW | Foto's van voor en na, schriftelijk melden bij het bedrijf en de buur. Kijk ook in je polis |
Wetten gelezen op wetten.overheid.nl op 3 november 2026. De tweemaandentermijn uit artikel 7:23 geldt niet voor de koop van een woning; daar geldt bekwame tijd.
Funderingsonderzoek: welke soort en wat kost het?
Onderzoek gaat in stappen, van licht en goedkoop naar zwaar en duur. Alle drie doe je bij een bureau dat het KCAF erkent; het KCAF zelf voert geen onderzoek uit. Let op: een aspirant-bureau is niet hetzelfde als een erkend bureau.
| Onderzoek | Wat het doet | Wanneer | Richtprijs |
|---|---|---|---|
| QuickScan (verkennend, fase 0) | Bureaustudie, kijken naar gevelscheuren, scheefstand en lintvoegen. Geen graafwerk. Geeft een risicoklasse laag, midden of hoog, drie jaar geldig | Eerste stap bij signalen, aankoop of financiering | KCAF: vanaf € 295. Aanbieders: € 249 tot € 800 |
| Fase 1 | Uitgebreider onderzoek boven de grond | Bij risicoklasse hoog of duidelijke schade | Aanbieders: ca. € 1.000 tot € 1.900 |
| Fase 2 | Inspectieputten, houtonderzoek, sondering en draagvermogen | Als het risico hoog blijft, of ter voorbereiding van herstel | Aanbieders: ca. € 2.000 tot € 5.000 |
Geraadpleegd op 3 november 2026. Prijzen van aanbieders; incl. of excl. btw staat per bureau. In de regel is onderzoek niet verplicht. Volgens Banken.nl (29 oktober 2026) staat sinds 1 april 2026 een funderingsrisico van A tot E in het taxatierapport en komt er voor hypotheken met NHG vanaf 1 januari 2027 een verkennend onderzoek bij D of E.
Wat zit er in een QuickScan, en moet je alle stappen doen?
Een QuickScan (verkennend onderzoek, ook Fase 0 genoemd) beantwoordt één vraag: is er reden voor vervolgonderzoek? Een deskundige beoordeelt het pand aan de buitenkant en combineert dat met beschikbare gegevens. Er wordt niet gegraven en de fundering zelf wordt niet bekeken. Dit zit erin:
- Een bureaustudie: archief, bouwtekeningen, eerdere onderzoeken en gegevens over zakking.
- Een opname van de scheuren in de gevels, met foto's en een indeling naar scheurwijdte.
- Metingen van de scheefstand van de gevels en van de vervorming van horizontale voegen.
- Een beoordeling met een risicoklasse (laag, midden of hoog) en een advies.
Een risicorapport is geen onderzoek
Een funderingsrisicorapport gebruikt beschikbare pand- en omgevingsgegevens en modellen. Je ziet de risicoklasse, de bronnen, de betrouwbaarheid en de peildatum. Het is geen fysieke vaststelling van hoe de fundering erbij ligt (KCAF).
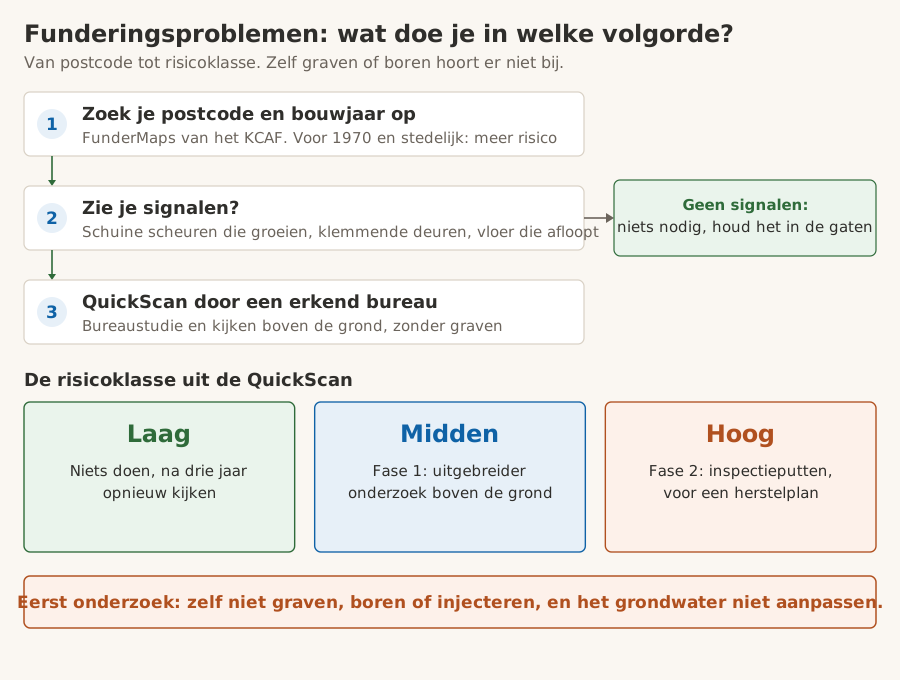
Je hoeft ook niet altijd elke stap te doorlopen. Bij duidelijke schade of een gerichte technische vraag kan direct uitgebreider onderzoek nodig zijn, en een recent, passend onderzoeksrapport kan juist bruikbare informatie leveren. Laat de deskundige bepalen wat er in jouw situatie nog ontbreekt. Na een QuickScan geldt: bij risicoklasse laag is geen vervolgonderzoek nodig, bij midden herhaal je het binnen drie jaar en bij hoog volgt Fase 1.
Zo pak je het aan
Volg deze volgorde. Zo staat alles netjes vast en sta je sterk bij de VvE of verkoper.
- Zoek je postcode en bouwjaar op in FunderMaps en kijk of je huis in een risicogebied ligt.
- Leg de signalen vast: datum, foto's en de breedte van de scheur, zoals in de gids over scheuren in de muur.
- Vraag bij de gemeente en in je koopstukken naar bouwtekeningen, heistaten en eerdere onderzoeken (KCAF stap 1).
- Spreek buren of de VvE aan en leg afspraken schriftelijk vast (KCAF stap 2).
- Kies een erkend bureau uit het register van het KCAF en vergelijk offertes voor een QuickScan.
- Laat de risicoklasse bepalen of Fase 1 en Fase 2 nodig zijn.
- Pas bij een herstelplan: begroting, offertes, vergunningen en financiering regelen.
- Bewaar alle rapporten en laat je verzekeraar weten als er iets verandert aan je huis.
Eerst onderzoek, dan herstel
Wacht met graven, injecteren, boren of schuren aan scheuren tot je de risicoklasse kent, en pas het grondwater niet zelf aan. Zo blijft de oorzaak goed zichtbaar voor het bureau en blijven je afspraken en je bewijs tegenover de VvE, de verkoper of een veroorzaker helder. In een appartementencomplex is de fundering in de regel gemeenschappelijk en regelt de VvE het.
Hoe voorkom je funderingsproblemen?
Helemaal voorkomen kun je het niet, maar je kunt er wel vroeg bij zijn en geen schade erbij maken:
- Laat voor je een huis koopt met een verhoogd risico eerst een QuickScan doen.
- Pas het grondwater niet zelf aan; overleg met je buren en de gemeente (KCAF).
- Leg signalen vroeg vast, en bewaar alle onderzoeks-, ontwerp- en opleverdocumenten (KCAF).
- Kloppen de funderingsgegevens van je pand niet, of heb je een onderzoeksrapport? Geef het door aan FunderMaps (KCAF).
Wat kost funderingsherstel?
Wat herstel kost hangt af van hoeveel werk er nodig is. De AFM (april 2026) rekent met drie klassen: beperkte werkzaamheden rond € 30.000, grote werkzaamheden rond € 60.000 en zeer grote werkzaamheden rond € 120.000. De helft van de gevallen blijft onder € 54.000 (mediaan, AFM).
Stucwerk, vloeren en afwerking komen daar los bovenop. Het onderzoek vooraf laat zien in welke klasse jouw huis valt; begin daarom met een QuickScan.
Vroeg onderzoek geeft je tijd om het rustig te regelen.
Lening en subsidie voor funderingsherstel
Voor herstel bestaat de Funderingslening Maatwerk van het Fonds Duurzaam Funderingsherstel, uitgevoerd door SVn. Het fonds bestaat sinds 2017 en is sinds 1 juli 2025 landelijk beschikbaar; daarvoor was het er alleen in deelnemende gemeenten. De lening loopt 30 jaar en begint bij € 2.500. Volgens Binnenlands Bestuur (24 september 2026) betaal je de eerste drie jaar geen maandlasten. Hij is bedoeld voor eigenaar-bewoners die door een te laag inkomen bij de bank niet kunnen lenen. Voor woningcorporaties en VvE's geldt hij niet. Een algemene subsidie voor herstel is er niet.
Sommige gemeenten hebben een eigen regeling voor onderzoek of herstel. Vraag het bij je gemeente. Voor monumenten vergoedt het Restauratiefonds 50 procent van de kosten, met een maximum van € 250, bij een QuickScan of basisonderzoek.
Een huis kopen of verkopen met een funderingsrisico
Zie je vóór het tekenen een funderingsrisico, bijvoorbeeld klasse D of E in een rapport dat je krijgt? Dan kan de verkoper zich daar later op beroepen: wat je bij het sluiten van de koop wist of redelijkerwijs kon weten, kun je achteraf moeilijk als gebrek inroepen (artikel 7:17 lid 5 BW). Een risicoklasse is een aanwijzing en geen vaststelling van een gebrek. Een taxatie die pas na het tekenen komt, verandert niet wat je bij het tekenen wist. Laat daarom voor je tekent een QuickScan doen, of spreek een voorbehoud of ontbindende voorwaarde af over de uitkomst van een funderingsonderzoek. Lees ook de funderingsclausule en de ouderdomsclausule in de koopakte: die leggen het risico vaak bij jou.
Heb je al gekocht en kom je er na de koop achter? Meld het de verkoper kort na ontdekking (bekwame tijd, artikel 7:23 lid 1 BW). De uitleg met voorbeelden staat in de gids over verborgen gebreken in een gekocht huis.
Wanneer kun je het zelf in de gaten houden?
Haarscheurtjes onder een millimeter die niet groeien, een huis van na 1970 op betonpalen met een ronde scheur in de pleisterlaag, of een scheur die na een droge zomer weer dichtgaat: dat zijn meestal krimp en seizoen. Meet, houd het in de gaten en laat een stukadoor het afwerken.
Wordt een scheur breder, loopt hij schuin of krijg je klemmende deuren erbij? Dan geeft een QuickScan snel duidelijkheid.
Na het herstel: afwerking
Het funderingsherstel zelf doet een bureau of aannemer met die ervaring. Voor het afwerken daarna, zoals stucwerk, een nieuwe vloer, kozijnen en schilderwerk, vraag je op JouwPro gratis tot 15 bedrijven bij jou in de buurt om een offerte. Zet erbij wat het herstelrapport zegt.
Veelgestelde vragen
Wat zijn de tekenen van funderingsproblemen?
Schuine scheuren die breder worden, deuren en ramen die klemmen, een vloer die afloopt, een kier tussen muur en vloer of een aanbouw die losraakt van het huis. Eén signaal zegt weinig; meerdere tegelijk of een scheur die groeit vraagt om een QuickScan.
Wat zijn de meest voorkomende funderingsproblemen?
Aantasting van de paalkoppen bij een houten paalfundering, doordat ze droog komen te staan bij een lage grondwaterstand, en beweging van een ondiepe fundering op klei of veen. Ook werk naast je huis kan invloed hebben. Huizen van voor 1970 zien dit vaker.
Dekt mijn verzekering funderingsschade?
Een gewone woonhuisverzekering dekt funderingsschade in de regel niet (AFM, april 2026). Bij schade door een werk naast je huis kan een verzekering wel meehelpen; dat staat in de gids over scheuren in de muur.
Wat zijn de kosten van een funderingsonderzoek?
Een QuickScan kost volgens het KCAF vanaf € 295 en volgens aanbieders € 249 tot € 800. Fase 1 ligt volgens aanbieders rond € 1.000 tot € 1.900 en Fase 2 rond € 2.000 tot € 5.000. Dit zijn indicaties van aanbieders; prijzen met en zonder btw verschillen.
Hoe kun je fundering controleren?
Zelf kun je alleen de signalen vastleggen: scheuren meten, deuren en vloer noteren. De fundering zelf controleert een erkend bureau, in stappen: een QuickScan zonder graven, daarna zo nodig Fase 1 en Fase 2 met inspectieputten. Begin met je postcode en bouwjaar in FunderMaps.
Is een funderingsonderzoek verplicht?
In de regel niet. Bij een taxatie staat sinds 1 april 2026 een funderingsrisico van A tot E (Banken.nl). Bij D of E komt voor hypotheken met NHG vanaf 1 januari 2027 een verkennend onderzoek, zodat je bij de bank niet voor verrassingen komt te staan.
Is er een subsidie voor herstel van de fundering?
Voor herstel bestaat de Funderingslening Maatwerk voor eigenaar-bewoners die bij de bank niet uitkomen. Sommige gemeenten hebben een eigen regeling voor onderzoek of herstel; vraag het je gemeente. Voor monumenten is er het Restauratiefonds.
Wat onderzoeken ze bij een bouwkundige keuring?
Een bouwkundige keuring kijkt naar de zichtbare staat van het huis, zoals scheuren, scheefstand en vocht. Een QuickScan kijkt specifiek naar de fundering en is een goede aanvulling bij een vermoeden of in een risicogebied.
Bronnen
Elke bewering op deze pagina komt uit een van deze bronnen. Ze zijn nagelopen op 3 november 2026. Wetgeving verandert, dus check bij twijfel de bron zelf.
- AFM, Funderingsherstel: financierbaar voor woningeigenaren? (april 2026)
- KCAF, funderingsrisico onderzoeken (QuickScan, Fase 1 en Fase 2)
- KCAF, stappenplan funderingsherstel
- KCAF, FunderMaps (Nationale Database Funderingen)
- Rijksoverheid, kan ik een lening krijgen voor herstel van de fundering van mijn huis?
- SVn, Fonds Duurzaam Funderingsherstel vanaf 1 juli landelijk beschikbaar (1 juli 2025)
- Binnenlands Bestuur, meer vraag naar leningen voor funderingsherstel (24 september 2026)
- Banken.nl, NHG laat funderingsrisico meewegen bij hypotheek (29 oktober 2026)
- RVO, funderingsproblematiek: wat is het
- Atlas Leefomgeving, indicatieve aandachtsgebieden funderingsproblematiek
- IPLO, grondwatertaak van de gemeente
- Restauratiefonds, funderingsonderzoek voor monumenten
- Burgerlijk Wetboek Boek 7, artikelen 7:17, 7:23, 7:204 en 7:206
- Burgerlijk Wetboek Boek 5, artikelen 5:37 en 5:112
- Burgerlijk Wetboek Boek 6, artikel 6:162
- Omgevingswet, artikel 2.16 (grondwatertaak gemeenten)
Gereedschap voor je eigen adres
Drie dingen die je hier gratis kunt uitzoeken en die je nergens anders zo vindt. Ze draaien op open data van het Kadaster, de BAG en RVO, dus het antwoord geldt voor jouw huis en niet voor een gemiddelde.
Stukadoors per plaats
Bekijk stukadoors bij jou in de buurt, met hun Google-score en aantal reviews.
Alle stukadoors per plaatsDit is geen juridisch advies
We zetten hier op een rij wat er in de regels staat en waar die staan. Jouw situatie kan afwijken, en bij een geschil gaat je eigen contract, je splitsingsakte of de verordening van je gemeente voor. Kom je er niet uit, dan kun je terecht bij Het Juridisch Loket, de Huurcommissie of een advocaat.